以下内容为“定焦One”原创
上市一个月后,跨境电商公司希音(SHEIN)交出了第一份成绩单。
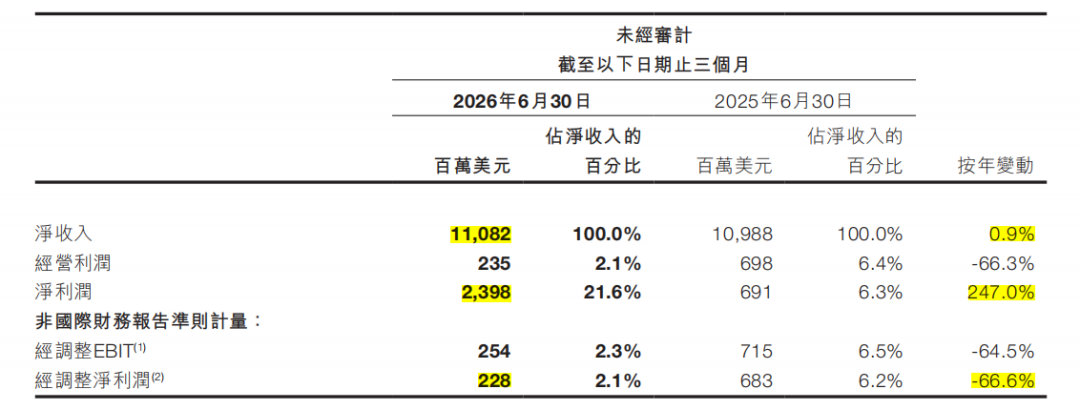
9月28日,希音发布2026年中期业绩。上半年净收入同比仅增长1.0%,经调整净利润同比下降55.6%。二季度,希音账面净利润达到23.98亿美元,同比增长247%。但其中很大一部分来自可转换可赎回优先股的公允价值变动。剔除这类非经营因素后,经调整净利润只有2.28亿美元,同比下降66.6%。
上市之前,希音的增长压力已经显现。过去几年,它一边依靠“小单快反”守住服装基本盘,一边把商城业务推向更多市场,希望从一家卖衣服的公司变成更大的电商平台。但与此同时,贸易政策相继变化,跨境电商过去享受的成本红利逐渐退潮,物流、履约等成本也在重新考验这门生意。
如今,压力已经从收入端传导到了利润端。
财报中,创始人许仰天把未来一到两年的重点放在了更丰富的价格带、品质与合规,以及消费者沟通上。这些动作与希音过去最鲜明的标签多少有些不同。
过去十多年,希音最擅长的,是用中国供应链把衣服做得更快、更便宜,再卖向全球。现在,它开始尝试卖得更贵、离消费者更近,也更强调品牌和品质。当低价优势不再,希音需要回答,下一阶段的增长和利润从哪里来?
01.订单还在涨,希音为什么更难赚钱了?
上市后的第一份财报,希音最明显的变化是,增长越来越慢了。
2026年第二季度,希音净收入110.82亿美元,同比增长0.9%。如果把时间拉长,这条减速曲线更加明显,2023年,希音营收增速还在40%以上,2024年降至约21%,2025年只剩8%,到了今年上半年,已经滑落到1%左右。
收入几乎原地踏步,并不意味着希音卖不动了。
第二季度,希音完成订单2.98亿单,较上年同期的2.77亿单增长7.6%。截至今年6月底的12个月,活跃顾客达到2.91亿,较一年前的2.54亿增加了3700万。也就是说,逛希音的人更多了,下单的人也更多了,只是这些增长没有等比例反映到收入上。
一个重要原因,是希音正在从过去的“自己卖货”,转向“自己卖货+让别人来卖”。
希音的收入主要分为两类。一是自营模式下的产品收入,可以简单理解为赚取售价与成本之间的差价;二是平台模式下的服务收入,主要来自向第三方卖家抽取的佣金及营销、履约服务费。因此,同样产生一笔订单,商城模式能够计入希音财报的收入,要低于自营模式。
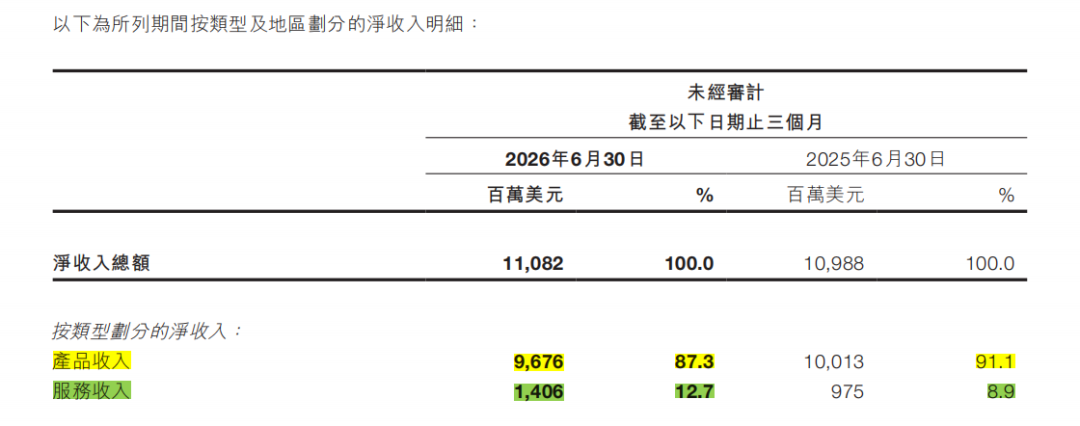
前者仍是绝对主力,后者体量尚小但增速更快。2025年,其产品收入371亿美元,占总净收入的88.7%;服务收入47.4亿美元,占比11.3%。作为参照,2023年服务收入占比仅2.7%,2022年下半年才推出的商城业务,两年时间的占比提升了近9个百分点。
在最新二季度财报里,希音产品收入为96.76亿美元,同比下降3.4%;服务收入则达到14.06亿美元,同比增长44.2%。服务收入占总收入的比例,也从去年同期的8.9%提高到12.7%。希音自己解释,商城业务占比持续提高,是订单增速明显高于收入增速的重要原因。
值得注意的是,希音在中报里给商城业务的定位也变了。上市时,平台化还是希音主推的新故事;这次,公司把商城占比提升解释为外部环境和贸易政策变化带来的“短期影响”,并强调长远来看,业务核心始终是自营。
更大的压力出现在利润端。
乍看财报,希音今年第二季度盈利情况相当不错:净利润23.98亿美元,同比增长247%,净利率从6.3%升至21.6%。但这23.98亿美元里,有21.89亿美元来自可转换可赎回优先股公允价值变动收益,与日常卖货并没有直接关系。
这笔钱主要受会计准则的影响。希音此前融资过程中发行的可转换可赎回优先股,在上市前作为金融负债按公允价值计量,其价值变动会直接计入当期损益。简单来说,估值上升,这笔负债“变贵”,差额计为亏损;估值下降,负债“变便宜”,差额计为收益。今年一季度,希音正是因此录得3.28亿美元亏损,账面由盈转亏;二季度方向反转,又多出21.89亿美元利润。它反映的是估值的涨落,而不是经营的好坏。
剔除股权激励、投资以及优先股公允价值变动等因素后,希音第二季度经调整净利润只有2.28亿美元,较去年同期的6.83亿美元下降66.6%,经调整净利率也从6.2%降至2.1%。也就是说,虽然希音账面上的利润翻了两倍多,但生意上的利润却缩水超六成。
利润去了哪里?
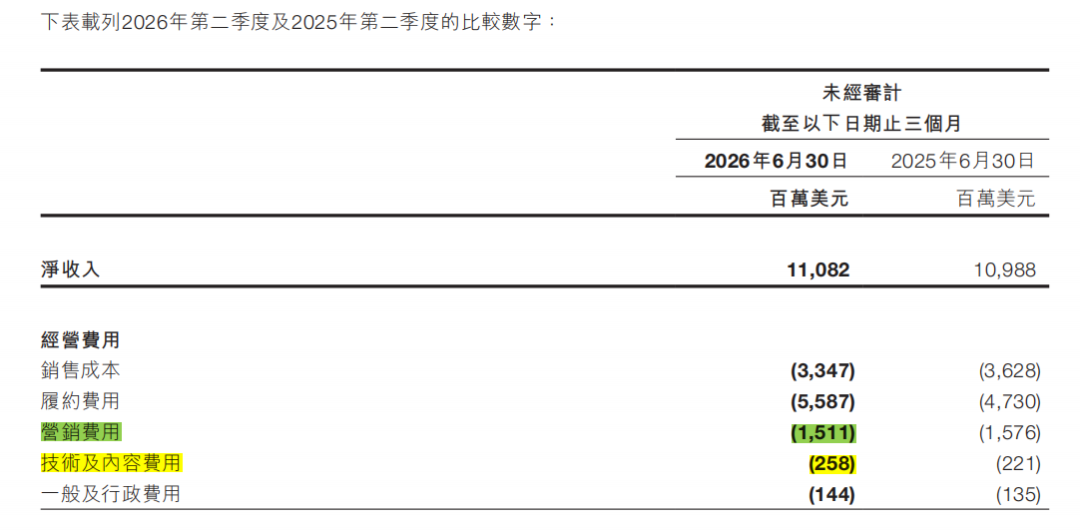
先看生产端。二季度,希音销售成本从36.28亿美元降至33.47亿美元,同比下降7.7%,占收入的比例也从33.0%降至30.2%。一个原因是商城模式占比提升,而商城模式不产生销售成本。但即便剔除这一因素,至少从生产和采购端来看,希音赖以起家的供应链效率并没有明显失守。
真正吃掉利润的,是把商品送到消费者手里的成本。
同期,希音履约费增至55.87亿美元,同比增长18.1%,远高于0.9%的收入增速;履约费用占收入的比例,也从43.1%升至50.4%。也就是说,每收入100美元,就有一半花在了履约上。希音解释,除了订单量增加,主要原因是中东地缘局势引发油价和运费上涨。
当然,中报里也有几个值得留意的积极信号。一是现金资源总额152亿美元,现金流依然充裕;二是资本负债率为零,上市后优先股全部转为普通股,资产负债表大幅改善;三是公司对下半年经调整净利润前景持审慎乐观态度。
9月1日,希音以每股48.56港元在港交所挂牌,募资净额约132亿港元。上市首日,盘中一度跌近10%,尾盘跌幅收窄,最终收报48.5港元,微跌0.12%,总市值约2050亿港元。此后,其股价整体震荡下行。9月14日,杰富瑞首次覆盖即给出“跑输大盘”评级,希音当日重挫9.14%。
9月29日,也就是中报发布后的首个交易日,希音股价盘中一度跌超10%,截至收盘报31.5港元,总市值约1338亿港元。上市不到一个月,希音股价已经累计下跌约35%,总市值缩水超过700亿港元。
02.中年焦虑,希音开始想“往上走”
增长放缓、利润承压之后,希音准备怎么办?
这份中报里,最值得细读的是许仰天的表态。这位极少公开露面的创始人,以董事会主席兼首席执行官的身份,阐述了他的判断和计划,相当于希音上市后的一份“增长路线图”。
他的判断从消费环境说起。许仰天在中报中表示,“全球零售趋势有所放缓,消费者面临的通胀压力加大,消费更趋谨慎——更加注重好的价值、更丰富的选择,以及能快速响应他们兴趣和需求的产品”,并预计“这一环境将在短期内持续”。
这个判断翻译过来就是:低价和快上新仍然重要,但消费者变了。他们既要性价比,也要品质感;既要款式多,也要买得放心。而希音过去十年最擅长的,恰恰只是前半部分。
顺着这个判断,许仰天把未来1-2年的重点归纳为三件事:拓宽价格带,加大品质与合规投入,以及加强消费者沟通。更长远来看,希音希望成为一个覆盖多元场景、多个价格带的“品牌集合”。
其中最值得注意的,是价格带。
过去十几年,低价几乎是希音最鲜明的标签。靠“小单快反”减少库存浪费,再把供应链效率转化成价格优势,希音用大量低价、快速上新的商品打开欧美市场。现在,它开始主动往更高价格带走。许仰天在中报中提到,随着产品组合向更高价格带的品牌拓展,平台平均售价将随之提升,并转化为盈利能力的改善。他同时强调,现有价格带的供给会继续维持和优化,高性价比的定位不变。
这种变化已经出现在产品端。
一方面,希音仍在扩大传统优势品类之外的供给,包括家居生活、童装和时尚配饰;另一方面,它开始重点培育更多具有品牌属性的产品。第二季度,自有品牌MUSERA进一步进入运动品类,Aloruh则拓展至泳装、睡衣、运动服和礼服。与此同时,希音的品牌赋能业务也引入了更多合作品牌,AiiRZ第二季度订单量同比增长超过50%,KIZN、Baby Phat和Fashion SZN等品牌也在扩大销售规模。
过去的希音更像一个超级服装工厂,找到流行趋势,快速设计、生产,再用尽可能低的价格卖给全球消费者。现在,它希望在这套供应链之上叠加更多品牌和价格带。
这背后是在寻找新的利润空间。因为小单快反最擅长解决的是生产效率和库存问题,却解决不了所有成本问题。当外部成本发生变化时,一味维持低价意味着希音只能自己吸收更多成本。提高平均售价,某种程度上就是给利润表腾出更大的缓冲空间。
第二个变化发生在履约端。希音正在重新寻找库存效率、配送速度和成本之间的平衡点。
“往上走”并不只是把衣服卖贵一点,希音同时在改变过去高度依赖中国供应链、跨境直发的履约方式。财报中,希音把提升欧洲本地库存覆盖列为履约端的重要事项。随着需求预测能力提高,其计划把更多库存提前放到距离消费者更近的地方,并在仓库部署机器人拣选和自动分拣,以缩短配送时间。
但这也给希音赖以成名的小单快反模式出了一道新题。过去希音能够迅速做大,一个重要前提就是尽可能少压库存。把更多商品提前放进欧洲仓库,意味着希音必须更早判断哪些商品能卖出去,也要承担更多仓储和库存成本。周转效率能否守住,值得观察。
第三个变化,则发生在流量端。过去希音最典型的增长方式,是不断上新,再通过Instagram、TikTok、YouTube上的网红和广告把消费者拉进App。如今,希音把重点转向“消费者沟通”,希望通过优化App体验和更有针对性的品牌营销来留住用户。
财务数据上,二季度希音营销费用为15.11亿美元,同比下降4.1%,占收入比例从14.3%降至13.6%;技术及内容费用则同比增长16.7%至2.58亿美元。对比2023全年10.8%的占比,二季度营销费用仍然略高,这一数值的变化还需往后多看一段时间。
从更高价格带,到海外本地库存,再到品牌、品质和合规,希音正在尝试从过去追求规模的高速增长,转向更看重客单价、体验和利润的增长。但这条路并不一定比过去容易。
十年前,它解决的是如何利用中国供应链,把足够便宜、足够多的衣服卖给全世界;今天,它要解决的是,当规模已经足够大、低价生意越来越难做之后,如何让同样一笔订单产生更多价值。
上市后的第一份财报给出了希音的解法,这套解法能不能换来新的增长,接下来的财报才会慢慢给出答案。
*题图来源于希音官网。